预见2022 《2022年中国智能安防行业全景图谱》(附市场规模、竞争格局和发展趋势等)
引言
随着人工智能、物联网、大数据等技术的深度融合,中国安防行业正从传统安防向智能安防全面升级。2022年,智能安防已成为智慧城市、数字乡村、社会治理现代化的核心支撑。本文基于权威数据,全面梳理2022年中国智能安防行业的市场规模、竞争格局、产业链全景及未来发展趋势,为行业从业者与投资者提供全景式参考。
一、智能安防行业定义与范畴
智能安防是指利用AI、云计算、传感技术等,实现对人、车、物、行为的智能感知、分析与预警的安防系统。涵盖视频监控、出入口控制、入侵报警、楼宇对讲、智能门锁、安防机器人等细分领域。与传统安防相比,智能安防具备主动预警、数据融合、边缘计算等特征。
二、市场规模:稳步增长,增速回升
2021年,中国安防行业总收入约9020亿元,其中智能安防市场规模约5800亿元,同比增长约12%。预计2022年,智能安防市场规模将突破6500亿元,同比增长10%以上。驱动力来自:
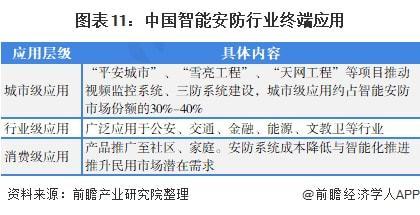
- 政府端:智慧城市、雪亮工程、交通强国等项目持续推进。
- 企业端:数字化转型带动园区、楼宇、工厂安防升级。
- 消费端:智能门锁、家用摄像头等需求旺盛,2022年消费级安防市场增速超15%。
从细分结构看,视频监控占比约55%,出入口控制约20%,入侵报警约10%,其他(智能锁、安防机器人等)约15%。
三、产业链全景图谱
智能安防产业链分为上游、中游、下游:
- 上游:芯片(AI芯片、ISP芯片)、传感器(CMOS、红外)、算法(人脸识别、行为分析)、存储设备、光学镜头等。代表企业:海思、富瀚微、韦尔股份、商汤、旷视。
- 中游:安防产品及解决方案提供商,包括视频监控设备、门禁系统、报警设备等。代表企业:海康威视、大华股份、宇视科技、天地伟业。
- 下游:应用场景集成与运营,覆盖政府、金融、交通、教育、医疗、社区、家庭等。代表企业:华为、阿里云、中国电信、各类系统集成商。
产业链附加值向算法与芯片端集中,中游硬件厂商加速向软件平台与运营服务延伸。
四、竞争格局:双龙头主导,多元势力入局
中国智能安防市场呈现“哑铃型”竞争格局:
- 第一梯队:海康威视、大华股份,合计占据超50%市场份额。海康威视2021年营收814亿元,智能安防相关占比超90%;大华股份营收328亿元,增速超20%。
- 第二梯队:宇视科技、天地伟业、华为好望、科达等,在细分行业或区域市场具备优势。华为凭借鲲鹏+昇腾生态,在政府与大型企业市场快速崛起。
- 第三梯队:AI四小龙(商汤、旷视、云从、依图)及互联网巨头(阿里、腾讯、百度),从算法、云服务切入,侧重软件平台与生态构建。
- 新势力:小米、鹿客、凯迪仕等消费级安防品牌,在智能门锁、家用摄像头领域份额提升。
竞争焦点从硬件参数转向“算法+数据+平台+服务”的综合能力。
五、发展趋势:五大方向引领未来
- AI深度赋能:从人脸识别向行为识别、场景理解演进,边缘AI芯片加速落地,实现前端智能。
- 云边端协同:视频云、边缘计算节点、智能终端协同,降低带宽成本,提升实时性。
- 多模态融合:视频+雷达+红外+音频等多传感器融合,提升复杂环境下的准确率。
- 数据安全与隐私计算:随着《数据安全法》《个人信息保护法》实施,隐私计算、加密存储成为刚需。
- 场景泛化:从平安城市向智慧社区、数字乡村、智慧工厂、智慧校园等细分场景渗透,安防边界不断拓宽。
据预测,到2025年,中国智能安防市场规模有望突破1万亿元,年复合增长率约12%。
六、挑战与建议
- 挑战:芯片供应链风险、算法同质化、数据孤岛、隐私合规成本上升。
- 建议:企业应加强自研芯片与算法,构建开放平台生态,深耕垂直行业,同时建立数据安全合规体系。
##
2022年是中国智能安防行业承上启下的关键之年。在政策、技术与需求的多重驱动下,行业正从“看得清”向“看得懂、能预警、可决策”进化。掌握核心技术、深耕应用场景、合规经营的企业,将在万亿级市场中占据先机。
如若转载,请注明出处:http://www.pyzmzs.com/product/71.html
更新时间:2026-10-15 03:35:53